O app de delivery virou o banco do restaurante — e repassar a inflação no cardápio conta ponto
O iFood Pago empresta cerca de R$ 200 milhões por mês a restaurantes, com juros a partir de 1,99% ao mês e uma análise de crédito feita com a nota dos pratos, o índice de cancelamento e o reajuste do cardápio. No Rio, foram R$ 87 milhões em um ano. Para o dono da casa, é crédito que o banco não dava. Para você, é mais um motivo para olhar o preço duas vezes.
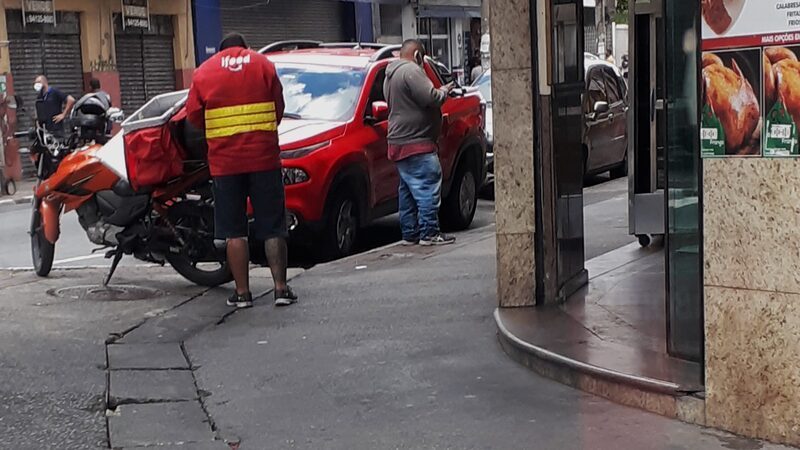
Você abre o aplicativo, escolhe o prato, paga, espera o motoboy. Nessa transação, o app já era vitrine, maquininha, entregador e ranking. Agora ele também é o gerente do banco do restaurante — e, diferente do gerente de agência, sabe exatamente quantas estrelas o seu estrogonofe recebeu na semana passada.
O número mais recente veio nesta quinta, 24, pela Veja Rio: entre agosto de 2025 e agosto de 2026, o iFood Pago, braço financeiro da plataforma, concedeu R$ 87 milhões em crédito a restaurantes fluminenses, e outros R$ 511,8 milhões estão pré-aprovados para negócios do estado. Pré-aprovado, vale lembrar, não é dinheiro contratado: depende de o dono aceitar a oferta.
Quanto o iFood empresta — e como
Os números nacionais foram apresentados no iFood Move 2026, evento da empresa para restaurantes parceiros, em São Paulo. Segundo o CEO, Diego Barreto, o iFood Pago empresta hoje cerca de R$ 200 milhões por mês, com prazo médio de 18 meses, tíquete médio de R$ 50 mil e três meses de carência. Em 2025, foram R$ 1 bilhão concedidos no ano inteiro; no ritmo atual, o volume anual mais que dobra.
 Publicidade
Desde o início da operação, em 2024, a fintech diz ter liberado R$ 4,6 bilhões e mantém R$ 9,2 bilhões pré-aprovados para restaurantes e varejistas, segundo o Correio Braziliense. A carteira passa de R$ 2 bilhões e cresce 70%, disse Bruno Henriques, que comanda o iFood Pago. Todo restaurante com pelo menos seis meses de plataforma já tem uma linha pré-aprovada — pequena no começo: um negócio com potencial para R$ 100 mil pode receber R$ 10 mil de largada, e o limite cresce com o tempo de casa.
E o juro? "São taxas que começam hoje em 1,99% ao mês", disse Wilson Cimino, vice-presidente de Growth do iFood Pago. Em juros compostos, isso dá cerca de 26,7% ao ano — no piso. O próprio Barreto não esconde: "A minha competição não é na taxa de juros. Eu nunca vou conseguir competir nisso, porque quem consegue ter juros baixos no Brasil é quem capta poupança. Eu não sou um banco."
• R$ 200 milhões emprestados por mês a restaurantes; prazo médio de 18 meses, tíquete de R$ 50 mil
• Juros a partir de 1,99% ao mês (cerca de 26,7% ao ano)
• R$ 4,6 bilhões liberados desde 2024 e R$ 9,2 bilhões pré-aprovados no país
• Rio de Janeiro: R$ 87 milhões concedidos em 12 meses e R$ 511,8 milhões pré-aprovados
• 80% dos parâmetros de crédito são operacionais: nota, cancelamento, reajuste do cardápio, tempo de app
• 63% dos tomadores não tinham conseguido crédito em banco (pesquisa Ipsos encomendada pela empresa)
• Investimento total do iFood no ciclo abril/2026–março/2027: R$ 24 bilhões, 41% acima do anterior
O critério que interessa a quem come
O pulo do gato está na análise. "Oitenta por cento dos meus parâmetros de modelagem de crédito são parâmetros operacionais", disse Barreto. Entre eles: a nota do produto, o índice de cancelamento, o tempo de uso do aplicativo e o repasse de inflação no cardápio. Na frase do executivo: "Esse cara tem um produto bem avaliado, entrega bem, repassa a inflação no cardápio. Se ele faz tudo isso, ele provavelmente não vai quebrar."
Do ponto de vista de quem empresta, faz todo o sentido: restaurante que engole a alta do tomate e da carne sem mexer no preço está financiando o cliente com a própria margem — e margem espremida é inadimplência esperando para acontecer. Do lado de cá da tela, porém, a leitura é outra: o sistema que decide quem recebe dinheiro premia, entre outras coisas, quem reajusta o preço do prato. Não é conspiração, é gestão. Mas convém saber que o empurrãozinho existe.
E ele chega num momento em que o dono de restaurante está justamente na corda bamba. O Índice Abrasel-Stone mostrou vendas de bares e restaurantes 7,4% maiores em agosto do que um ano antes — décimo primeiro mês seguido de alta —, mas com recuo de 0,2% sobre julho. "O empresário enfrenta uma equação mais apertada: de um lado, não quer perder o cliente com aumentos de preços; de outro, precisa lidar com custos e crédito mais caros. Muitas vezes, a saída tem sido absorver parte dessa pressão na margem", disse Paulo Solmucci, presidente-executivo da Abrasel.
Crédito que o banco não dava — com o sócio de sempre
Seria injusto tratar o iFood Pago como vilão. Segundo pesquisa da Ipsos encomendada pela própria empresa, 63% dos restaurantes que tomaram crédito ali não tinham conseguido aprovação em banco, e 79% relatam impacto positivo no negócio. Para o PF de bairro sem balanço bonito nem histórico em birô de crédito, 1,99% ao mês com carência pode ser a diferença entre trocar o fogão e fechar as portas. Erik Momo, presidente da Associação Nacional de Restaurantes (ANR), lembrou ao Correio que muitos donos usam o dinheiro para quitar dívidas antigas, feitas quando o juro era menor.
O ponto é a concentração. A mesma empresa passa a ser a vitrine onde o restaurante aparece, a régua que o avalia, a cobradora da comissão e, agora, a credora. Quanto mais tempo de app, mais crédito; quanto mais crédito, mais razão para ficar no app. Barreto, no mesmo evento, disse que o iFood investirá R$ 24 bilhões no ciclo que vai até março de 2027 — e que cupom não é estratégia de longo prazo: "Comida comprada indiscriminadamente, constantemente, abaixo do preço que ela realmente vale, não é negócio."
O que muda para você
Nada muda de um dia para o outro no seu pedido. Mas três hábitos ficam mais valiosos. Primeiro: compare o preço do mesmo prato no app e no salão — muitos restaurantes cobram mais no delivery para cobrir a comissão. Segundo: desconfie do cupom generoso demais; o próprio CEO da plataforma diz que ele não vai durar. Terceiro: sua avaliação agora vale dinheiro de verdade para o restaurante, inclusive na hora de conseguir crédito — dê estrela com critério, não por raiva do motoboy atrasado.
E, se o prato ficou mais caro no salão, peça a conta com calma e confira o que entrou nela: o nosso guia de couvert e taxa de serviço explica o que pode e o que não pode ser cobrado. Para escolher onde comer sem depender do algoritmo, o guia de restaurantes está aqui.
No fim, o app que entrega o seu jantar agora também empresta o fogão onde ele é feito. Só não esqueça de quem paga os juros: eles costumam vir embutidos no cardápio.